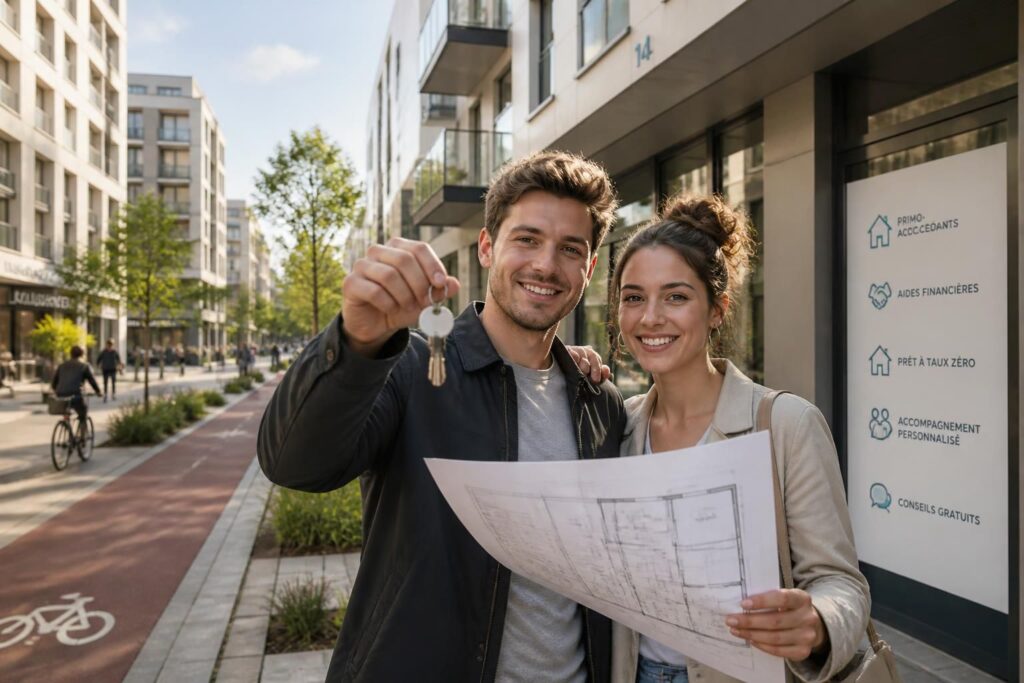
Pour un premier achat immobilier, le vrai sujet n’est pas seulement le prix affiché sur l’annonce. En 2026, le budget se joue souvent dans les détails : statut de primo-accédant, montant de l’apport, zone d’achat, reste à vivre, et surtout combinaison des dispositifs disponibles. Pour les immobilier jeunes, la bonne nouvelle est claire : plusieurs aides financières peuvent alléger l’effort d’achat, notamment dans les grandes agglomérations où la tension sur les prix reste forte. Le prêt à taux zéro reste l’un des leviers les plus connus, mais il n’agit pas seul. Selon le projet, une subvention logement locale, un prêt Action Logement, un PAS ou encore une aide employeur peuvent compléter le montage.
La logique est simple : plus le marché est cher, plus l’accession immobilière demande une stratégie précise. En zone urbaine, les plafonds de ressources, les règles de localisation et le type de bien acheté deviennent décisifs. Un dossier bien préparé permet parfois de faire la différence entre un projet repoussé et une offre acceptée. Pour y voir plus clair, il faut d’abord identifier les conditions d’éligibilité, puis comparer les aides cumulables. C’est souvent ce travail d’assemblage qui transforme une simple envie d’acheter en plan de financement réaliste. À retenir : le premier achat se gagne rarement avec une seule aide, mais presque toujours avec un bon combo. Reste à présenter une proposition solide, en s’inspirant par exemple d’un exemple d’offre d’achat pour une maison ou un appartement.
En bref
- Le statut de primo-accédant s’applique en général si aucun achat de résidence principale n’a eu lieu depuis 2 ans.
- Le prêt à taux zéro reste central pour financer une partie du projet sans intérêt.
- Les aides nationales peuvent être complétées par une subvention logement ou un programme local.
- En zone urbaine, les plafonds et la nature du bien influencent fortement l’éligibilité.
- Le bon réflexe consiste à vérifier les règles avant de déposer une offre d’achat.
Aide premier achat immobilier : le statut de primo-accédant expliqué pour les jeunes
Le statut de primo-accédant, tel qu’il est généralement retenu par les banques, concerne une personne qui n’a pas été propriétaire de sa résidence principale au cours des deux dernières années. Cela signifie qu’un locataire peut entrer dans ce cadre, mais aussi un propriétaire d’une résidence secondaire, dès lors que sa résidence principale n’a pas été détenue récemment. Ce point compte beaucoup pour les jeunes ménages, car il ouvre l’accès à plusieurs aides financières dédiées au premier achat.
Dans les faits, ce statut sert de porte d’entrée vers des dispositifs souvent réservés à l’acquisition d’une résidence principale. Prenons un couple à Lyon : si l’un des deux a déjà été propriétaire de sa résidence principale il y a moins de deux ans, le ménage perd en principe le bénéfice du statut. À l’inverse, un jeune actif locataire depuis plusieurs années dans une métropole peut redevenir éligible après un délai suffisant. Cette règle de temporalité n’est pas anecdotique : elle conditionne l’accès aux prêts aidés, et donc la capacité à boucler le budget. Le premier achat ne se lit pas seulement en mètres carrés, mais aussi en calendrier patrimonial.
Ce que les banques regardent avant d’accorder une aide premier achat
Avant de valider un dossier, les établissements examinent plusieurs critères : revenus, stabilité professionnelle, apport, taux d’endettement et nature du bien. Le taux d’endettement, c’est la part des revenus consacrée au remboursement des crédits ; il sert de repère pour mesurer la soutenabilité du projet. En pratique, la banque veut vérifier que le ménage peut absorber la mensualité sans déséquilibrer son budget quotidien.
Un exemple concret éclaire la logique : une salariée de 29 ans à Nantes, avec un contrat stable et des charges limitées, peut parfois obtenir un montage plus favorable qu’un ménage plus aisé mais déjà très endetté. Les aides pour immobilier jeunes ne récompensent donc pas seulement le niveau de revenu ; elles sécurisent aussi le risque. C’est précisément pour cela qu’un dossier complet et cohérent pèse autant que le montant emprunté. La solidité du profil compte presque autant que le bien visé.
Quelles aides financières pour un premier achat immobilier en zone urbaine ?
Les grandes villes et leurs périphéries tendues concentrent une part importante des demandes de financement. Dans ce contexte, l’accès au logement dépend souvent d’un empilement d’outils publics et bancaires. Le plus connu reste le prêt à taux zéro, qui vient en complément d’un crédit principal et réduit le coût global du financement. À côté, certaines collectivités proposent une subvention logement ou un programme de soutien ciblé pour les ménages modestes ou les jeunes actifs installés dans le tissu urbain.
Les aides locales sont particulièrement utiles quand les prix dépassent rapidement les capacités d’emprunt. Une municipalité, une métropole ou un département peut proposer une aide ponctuelle, un prêt bonifié, voire une prime à l’accession sous conditions. Ces dispositifs varient fortement d’un territoire à l’autre, d’où l’intérêt de vérifier les guichets officiels avant toute signature. Pour les repères nationaux, les sites publics comme service-public.fr et ANIL restent des références utiles. En ville, l’aide la plus pertinente est souvent celle qui complète exactement ce qui manque au plan de financement.
Les principales solutions à comparer avant de signer
| Aide | Public visé | Atout principal | Point de vigilance |
|---|---|---|---|
| Prêt à taux zéro | Primo-accédants | Pas d’intérêt sur une partie du financement | Plafonds de ressources et règles de zone |
| PAS | Ménages modestes | Peut financer jusqu’à 100 % du projet | Conditions de revenus à respecter |
| Prêt Action Logement | Salariés du privé éligibles | Taux fixe attractif et frais limités | Réservé à certains salariés |
| Aides locales | Selon la commune ou la métropole | Complément utile au budget | Montants et règles très variables |
Ce tableau montre un point essentiel : aucune aide ne remplit tout le rôle. Le PTZ allège le coût, le PAS sécurise certains profils, et les aides locales jouent souvent le rôle de variable d’ajustement. Dans les secteurs urbains les plus tendus, ce trio peut faire basculer l’opération du côté du réalisable. La bonne stratégie n’est pas de chercher la meilleure aide, mais la meilleure combinaison.
Prêt à taux zéro, PAS et Action Logement : les aides à connaître pour financer son premier achat
Le prêt à taux zéro reste la star des aides à l’achat immobilier, car il permet de financer une partie du logement sans intérêts. En 2026, il continue de jouer un rôle majeur pour les primo-accédants, notamment dans le neuf et, sous conditions, dans l’ancien avec travaux importants. Son intérêt est double : il réduit le coût total et renforce le dossier auprès de la banque qui finance le reste. Cela en fait un outil central pour les jeunes acheteurs en milieu urbain.
Le PAS, ou prêt d’accession sociale, s’adresse aux ménages aux revenus modestes. Il peut financer jusqu’à 100 % du coût de l’opération, hors certains frais annexes, et reste compatible avec d’autres aides dans de nombreux montages. Le prêt Action Logement, lui, vise les salariés du secteur privé répondant aux critères de leur entreprise ; il fonctionne comme un prêt complémentaire à coût attractif. Dans certains cas, il s’articule avec un crédit bancaire classique, ce qui améliore la faisabilité du projet. Ces trois outils ne se ressemblent pas, mais ils poursuivent le même objectif : rendre l’achat supportable.
Pour illustrer, imaginez Sami, 31 ans, salarié dans une entreprise de 50 personnes et locataire à Toulouse. Son dossier peut combiner crédit principal, PTZ et prêt Action Logement, tandis qu’une aide de la métropole vient réduire le besoin d’apport. Ce type de montage n’a rien d’exceptionnel dans les grandes villes, où chaque euro compte. Les banques apprécient aussi cette logique car elle diminue la pression sur le financement principal. Une aide bien utilisée vaut parfois mieux qu’un apport moyen mal structuré. Certains salariés mobilisent aussi leur épargne placée sur un PEE, débloquable pour l’achat de la résidence principale.
Les critères d’éligibilité à vérifier en priorité
- Le bien doit souvent devenir la résidence principale de l’acheteur.
- Les revenus du foyer doivent rester sous des plafonds précis pour le PTZ et le PAS.
- La localisation du logement peut changer l’aide accessible, surtout en zone urbaine.
- Le type de bien compte : neuf, ancien avec travaux, ou vente HLM selon le dispositif.
- Le statut professionnel influence l’accès au prêt Action Logement.
Ce filtre initial évite bien des déceptions. Inutile de bâtir un plan sur une aide dont les critères ne correspondent pas au profil du foyer. Mieux vaut trier d’abord, optimiser ensuite. Un dossier solide commence toujours par une éligibilité vérifiée.
Zone urbaine : aides locales, programme de soutien et frais à anticiper
Dans les zones urbaines, le prix d’achat n’est qu’une partie de l’équation. Les frais de notaire, les garanties, l’assurance emprunteur et parfois les travaux de mise aux normes alourdissent vite la facture. C’est ici qu’une aide locale ou un programme de soutien territorial peut devenir stratégique, surtout pour les ménages qui ciblent un appartement ancien en cœur de ville. Un complément modeste peut suffire à absorber les frais annexes, parfois sous-estimés.
Les dépenses de départ ne se limitent jamais au prix du bien. Pour mieux les anticiper, un point utile consiste à consulter les postes de coûts souvent oubliés, comme les frais de dossier ou les dépôts de garantie ; un rappel utile figure par exemple dans ce guide sur les frais d’achat immobilier à prévoir. Autre sujet fréquent : l’apport demandé par la banque, parfois renforcé par la situation locale. Certaines familles sollicitent aussi une aide de leur entourage, à l’image d’un prêt familial pour achat immobilier, à organiser avec prudence sur le plan documentaire. En ville, le financement réussi tient autant à la maîtrise des frais qu’au montant du crédit.
Les aides locales prennent des formes variées : primes d’installation, bonifications, subventions ciblées ou exonérations temporaires. Elles ne remplacent pas un prêt aidé, mais elles réduisent le besoin de trésorerie au moment où le projet est le plus fragile. C’est particulièrement utile pour un couple jeune qui achète près d’une gare, d’un bassin d’emploi ou d’un pôle universitaire. Quand le marché est tendu, le moindre appui change la trajectoire du dossier.
Comment monter un dossier d’aide premier achat immobilier sans perdre du temps
Le bon timing commence par la vérification des revenus de référence, souvent ceux de l’année N-2. Viennent ensuite les justificatifs de situation : avis d’imposition, bulletins de salaire, contrat de travail, relevés bancaires et, si le projet est avancé, compromis de vente et devis. Pour certains dispositifs, une déclaration sur l’honneur attestant du statut de primo-accédant est aussi demandée. Une préparation propre accélère les échanges avec la banque et limite les allers-retours.
Le plus efficace consiste à suivre une méthode simple :
- Vérifier le statut de primo-accédant et les plafonds de ressources.
- Simuler la capacité d’emprunt et le taux d’endettement.
- Identifier les aides nationales et locales compatibles.
- Monter un dossier complet avant la demande de prêt.
- Comparer plusieurs banques ou passer par un courtier.
Cette méthode a un effet direct : elle réduit le temps perdu et augmente la lisibilité du projet. Les banques traitent plus vite un dossier clair qu’un ensemble de pièces dispersées. Pour les jeunes acheteurs, ce gain de temps est précieux, car les délais de vente en ville peuvent être courts. Dans l’immobilier, la vitesse ne remplace pas la rigueur, elle la récompense.
Premier achat immobilier : points de vigilance sur l’aide locative et le financement complémentaire
Certains dossiers intègrent une aide locative ou un mécanisme de location-accession, notamment lorsqu’il s’agit d’acheter progressivement. Le PSLA, par exemple, permet d’occuper le bien avant de lever l’option d’achat, ce qui peut rassurer les ménages qui veulent tester leur budget avant l’acquisition définitive. Ce type de formule convient parfois mieux à des profils encore fragiles sur le plan de l’apport.
Il faut aussi garder un œil sur le complément d’assurance, car l’assurance emprunteur peut peser sur la mensualité finale. Pour comparer une couverture sur un prêt, un repère utile est la quotité d’assurance emprunteur, c’est-à-dire la part du capital assurée pour chaque emprunteur. Dans un couple, ce paramètre change le coût global et la protection en cas d’aléa. Un financement bien pensé ne s’arrête donc pas au taux nominal affiché par la banque. Le vrai prix d’un crédit se lit toujours au-delà de la simple mensualité.
La vigilance reste la même pour les aides dites “de soutien” : certaines sont plafonnées, d’autres réservées à des quartiers précis ou à des opérations neuves. Un foyer peut ainsi être éligible à une aide communale mais pas au PTZ pour le bien envisagé, ou l’inverse. D’où l’importance de croiser les informations publiques avec les conditions bancaires réelles. Les simulateurs officiels et les sites institutionnels restent les meilleurs points de départ.
Qui peut bénéficier du statut de primo-accédant ?
En règle générale, une personne qui n’a pas été propriétaire de sa résidence principale au cours des deux dernières années peut être considérée comme primo-accédante. Le statut s’apprécie pour chaque emprunteur lorsqu’il y a un achat à plusieurs.
Le prêt à taux zéro suffit-il pour financer un premier achat ?
Non, le PTZ complète un autre financement. Il sert à réduire le coût global d’une partie du projet, mais il doit être adossé à un prêt principal ou à un autre prêt aidé.
Peut-on cumuler plusieurs aides pour acheter en zone urbaine ?
Oui, sous réserve de compatibilité entre les dispositifs. Un montage courant associe crédit bancaire, PTZ, prêt Action Logement et parfois aide locale.
Quelles pièces préparer pour une demande d’aide premier achat immobilier ?
Il faut généralement les avis d’imposition, les justificatifs de revenus, les pièces d’identité, un dossier bancaire à jour et, si le bien est déjà choisi, le compromis de vente ou les devis de travaux.
Où vérifier les aides locales disponibles ?
Les sites de service-public.fr, de l’ANIL, ainsi que ceux des mairies, métropoles et départements sont les sources les plus fiables pour repérer une subvention logement ou un programme de soutien local.
Sources utiles : service-public.fr, ANIL, ainsi que les sites officiels des collectivités et d’Action Logement.
Nadia Belkacem