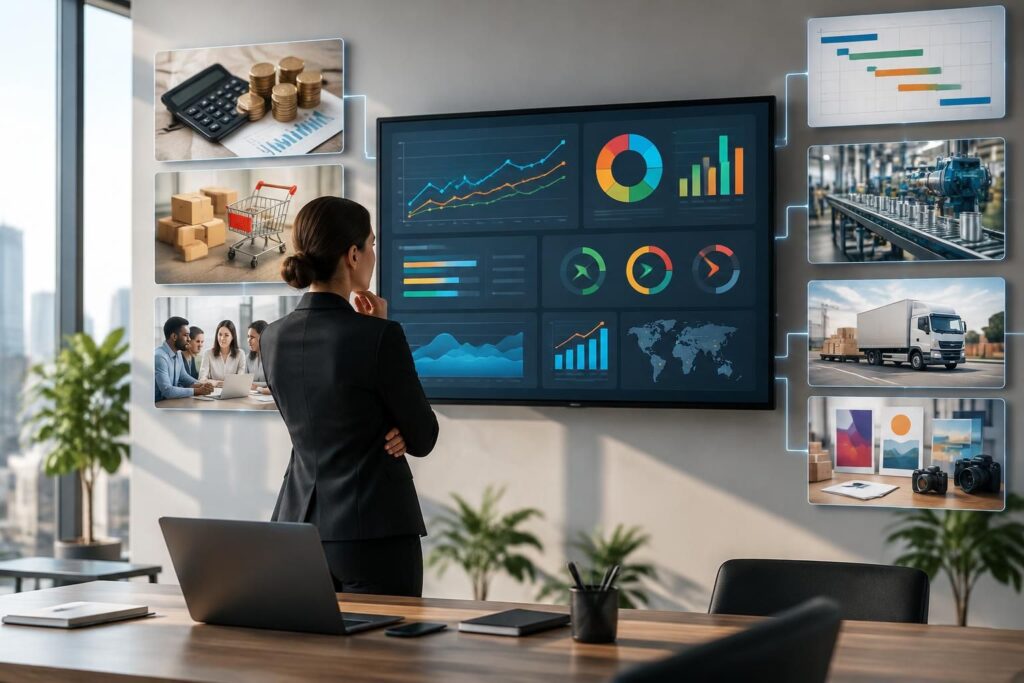
Dans une entreprise, les chiffres ne manquent pas toujours : chiffre d’affaires, délais, coûts, satisfaction client ou trésorerie. Le défi consiste plutôt à distinguer les données qui éclairent réellement l’action de celles qui encombrent le suivi. Un tableau de bord en gestion répond à cette question : il rassemble un nombre limité d’informations pertinentes pour comprendre une situation, mesurer les progrès et décider des ajustements à mener.
Son rôle dépasse le simple constat des résultats passés. Conçu à partir d’objectifs précis, il soutient le pilotage stratégique et opérationnel, facilite le suivi des objectifs et aide les équipes à repérer les écarts avant qu’ils ne deviennent difficiles à corriger. Une entreprise fictive de fabrication de mobilier, par exemple, peut suivre en parallèle les commandes livrées à temps, les défauts de production et la marge par gamme. L’enjeu n’est pas d’accumuler les graphiques, mais de relier chaque indicateur à une décision possible.
Cette définition vaut dans des contextes variés : direction générale, contrôle de gestion, ressources humaines, production, commerce ou gestion de projet. Dans tous les cas, un outil efficace doit être lisible, adapté à ses utilisateurs et régulièrement réévalué. La visualisation des données devient alors un moyen de partager une compréhension commune de l’activité, et non une fin en soi.
En bref : à quoi sert un tableau de bord en gestion ?
- Il synthétise les informations utiles au suivi d’une activité, d’un projet ou d’une organisation.
- Il met les résultats en perspective par rapport à des objectifs, des seuils ou des périodes de référence.
- Il facilite la prise de décision en signalant les tendances et les écarts qui appellent une analyse.
- Ses indicateurs doivent être choisis selon les décisions à prendre, et non repris mécaniquement d’un modèle générique.
- Sa conception est collective : les équipes qui utilisent l’outil doivent participer au choix des objectifs et des mesures.
- Il évolue dans le temps : un audit régulier vérifie qu’il reste pertinent et correctement utilisé.
Tableau de bord en gestion : définition et rôle dans le pilotage
Un tableau de bord est un outil d’aide à la décision qui regroupe des indicateurs sélectionnés pour suivre une activité et orienter les actions. Un indicateur est une mesure qui renseigne sur l’état ou l’évolution d’un phénomène : par exemple, le délai moyen de livraison, le taux de réclamation ou la marge opérationnelle. Le tableau organise ces informations pour qu’elles soient compréhensibles par leur destinataire.
Il ne s’agit donc ni d’un inventaire de chiffres ni d’un document réservé à la direction. Un responsable d’équipe peut s’en servir pour ajuster l’organisation du travail, tandis qu’un dirigeant l’utilise pour apprécier les progrès accomplis vers les priorités de l’entreprise. Dans les deux cas, le tableau doit répondre à une question concrète : quelle décision ou quelle action cette information peut-elle éclairer ?
La mesure ne résout pas, à elle seule, un problème de gestion. Elle permet toutefois d’établir un diagnostic, de mieux cerner les risques et de vérifier si les actions engagées produisent les effets attendus. La valeur de l’outil tient donc autant à la qualité des décisions qu’il soutient qu’à la précision des données affichées.
Un outil de pilotage, pas seulement de contrôle
Le contrôle de gestion compare souvent les résultats aux prévisions ou aux budgets. Cette comparaison reste utile, mais un tableau de bord de pilotage va plus loin : il aide à comprendre la situation présente et à examiner les options disponibles. Un écart de coûts, par exemple, peut appeler une analyse des prix d’achat, des volumes produits ou des heures supplémentaires avant toute décision.
On distingue notamment l’efficacité, c’est-à-dire la capacité à atteindre les objectifs, et l’efficience, qui consiste à utiliser au mieux les moyens disponibles. Une équipe peut produire davantage avec les mêmes ressources et gagner en efficience, sans pour autant répondre à la priorité stratégique de l’entreprise. Un tableau équilibré permet de suivre ces deux dimensions plutôt que d’optimiser un chiffre au détriment du résultat recherché.
Les différents types de tableaux de bord et leurs applications
La forme du tableau dépend de l’horizon de décision et du niveau de responsabilité concerné. Une direction n’a pas besoin du même degré de détail qu’une équipe chargée du suivi quotidien des opérations. Dans un réseau cohérent, chaque vue répond aux besoins de son utilisateur tout en contribuant aux priorités communes.
| Type de tableau de bord | Utilité principale | Exemples d’indicateurs |
|---|---|---|
| Stratégique | Suivre les orientations à moyen ou long terme et apprécier leur déploiement. | Évolution du chiffre d’affaires, rentabilité, satisfaction client, progression d’un objectif de développement. |
| Tactique ou de gestion | Coordonner les actions d’un service ou d’une fonction et analyser leurs résultats. | Coûts par activité, délais de traitement, taux de transformation commerciale, avancement d’un plan d’action. |
| Opérationnel | Suivre les opérations courantes et permettre des ajustements rapides sur le terrain. | Volume produit, commandes en attente, incidents, défauts ou taux de service. |
| Prospectif ou équilibré | Relier les résultats financiers à d’autres facteurs qui contribuent à la performance future. | Compétences, qualité des processus, fidélité client et résultats financiers. |
Les applications varient également selon les fonctions. En finance, le suivi des encaissements et des échéances peut aider à anticiper les tensions de trésorerie. En production, les défauts et les arrêts de machine mettent en évidence des pistes d’amélioration. Pour les ressources humaines, le turnover, l’absentéisme ou les heures de formation éclairent des enjeux différents, à interpréter avec leur contexte.
Exemples concrets selon le métier
Une équipe commerciale peut suivre le chiffre d’affaires, la marge moyenne et le nombre de nouveaux clients. Pour donner une lecture utile, ces chiffres peuvent être rapprochés d’une période précédente ou d’un objectif défini, puis examinés selon les gammes de produits ou les territoires concernés.
Un service logistique peut observer le taux de service, la rotation des stocks et les dépenses d’exploitation. Dans la gestion de projet, l’avancement des étapes, le respect des coûts et les délais prévus peuvent signaler qu’un arbitrage est nécessaire. Les mesures pertinentes ne sont jamais universelles : elles dépendent des leviers dont les responsables disposent réellement.
La logique s’applique aussi à la gestion d’un budget personnel ou immobilier, à condition de distinguer les finalités et les outils. Pour préparer une épargne à long terme, un simulateur d’épargne retraite peut illustrer comment des hypothèses évoluent dans le temps. Pour un projet d’achat, le suivi de l’épargne mobilisable peut s’appuyer sur des repères liés à l’apport nécessaire pour acheter un bien immobilier.
Indicateurs de performance : comment les choisir et les présenter
Les indicateurs de performance, parfois appelés KPI — de l’anglais *Key Performance Indicators*, soit indicateurs clés de performance — doivent découler des objectifs poursuivis. Un indicateur choisi parce qu’il est facile à mesurer ne sera pas nécessairement utile. Si une entreprise cherche à réduire les retards de livraison, le volume produit ne suffit pas à juger des progrès : le respect des délais ou le taux de commandes livrées complètes sera plus directement lié à l’objectif.
Il est préférable de retenir un ensemble limité de mesures, compréhensibles et complémentaires. La présentation doit permettre de comparer le résultat observé à une référence et, si nécessaire, d’accéder au détail des données qui le composent. Un graphique peut révéler une tendance, tandis qu’un tableau chiffré précise les valeurs ; le choix dépend de la question à traiter.
- Relier chaque indicateur à un objectif et à une action sur laquelle l’équipe peut agir.
- Préciser son mode de calcul, son unité, sa source et la fréquence de mise à jour.
- Comparer avec une référence pertinente : objectif, période antérieure ou seuil interne explicité.
- Équilibrer les mesures pour éviter qu’un objectif quantitatif encourage des comportements contraires à la qualité ou à la satisfaction.
- Adapter le niveau de détail au lecteur sans perdre la cohérence entre les différentes vues de l’organisation.
Un tableau de reporting — c’est-à-dire de présentation régulière des informations de suivi — gagne à être concis et rapidement disponible. Une mesure publiée trop tard perd une partie de son intérêt pour l’action. À l’inverse, une donnée instantanée mais peu fiable peut créer une fausse alerte : la fréquence de mise à jour doit correspondre au rythme réel des décisions.
Le risque des indicateurs mal choisis
Un indicateur peut influencer les comportements, même si ce n’était pas l’intention de son concepteur. Si l’entreprise ne cherche pas à augmenter les volumes, mettre en avant la quantité produite peut pousser les équipes à privilégier le rendement au détriment de la qualité. C’est pourquoi le choix des mesures doit être discuté avec les personnes qui les utiliseront.
La fiabilité de la donnée compte tout autant. Les responsables doivent pouvoir comprendre la méthode de calcul et retrouver, si nécessaire, les informations sources. Un indicateur transparent suscite davantage de confiance et permet de passer de la discussion sur le chiffre à l’analyse des causes.
Comment concevoir un tableau de bord de gestion en six étapes
La conception commence par le besoin de pilotage, non par le choix d’un logiciel ou d’un modèle graphique. Une démarche inspirée de méthodes de conception telles que GIMSI met l’accent sur les utilisateurs, les décisions et les objectifs à suivre. Voici six étapes qui structurent le travail et limitent les tableaux chargés d’informations sans usage clair.
- Définir les axes de progrès. Formaliser l’horizon recherché : améliorer la qualité, maîtriser les coûts, réduire les délais ou développer une activité. Sans cap explicite, les indicateurs ne peuvent pas jouer leur rôle de repères.
- Identifier les processus concernés. Déterminer les activités et les équipes impliquées. Le tableau doit être conçu au plus près des personnes qui peuvent agir sur les résultats.
- Fixer les objectifs de performance. Traduire les orientations générales en objectifs compréhensibles et adaptés au périmètre de chaque responsable. Cette étape permet aussi de définir les plans d’action associés.
- Choisir les indicateurs. Retenir les mesures qui renseignent sur l’avancement et soutiennent des décisions concrètes. Les équipes de terrain doivent participer à la sélection et valider le sens des données.
- Organiser l’affichage. Hiérarchiser les informations, mettre en évidence les écarts importants et faciliter la lecture. Une présentation synthétique aide à repérer rapidement ce qui appelle une analyse.
- Réexaminer l’outil. Vérifier périodiquement son adéquation avec les objectifs, les actions et les besoins des utilisateurs. Une stratégie ou une activité qui évolue peut rendre certaines mesures obsolètes.
Dans une petite entreprise de fabrication, cette démarche pourrait débuter par un objectif de réduction des retards. Les équipes identifient les étapes où les délais se forment, choisissent les mesures utiles et suivent les effets des ajustements au fil des réunions. Le tableau devient alors un support de dialogue et de coordination, et non un simple document transmis à la direction.
Les méthodes diffèrent selon le contexte. Le tableau de bord prospectif, ou *Balanced Scorecard*, relie notamment les résultats financiers à d’autres dimensions de l’organisation. D’autres démarches, dont GIMSI, mettent l’accent sur les besoins des décideurs de terrain ; le choix de la méthode importe moins que la cohérence entre les objectifs, les données et les décisions attendues.
Lisibilité, analyse des performances et évolution de l’outil
Une bonne visualisation des données rend l’information plus accessible, mais ne remplace pas son interprétation. Une courbe qui monte peut traduire une amélioration ou un problème, selon l’indicateur observé. Les résultats doivent donc être examinés à la lumière du contexte, de la période couverte et des éventuels changements dans la manière de collecter les données.
L’analyse des performances consiste à repérer les écarts, à chercher leurs causes et à déterminer si une action est pertinente. Par exemple, une baisse du taux de service peut venir d’un manque de stock, d’un retard fournisseur ou d’une hausse ponctuelle de la demande. L’indicateur signale une zone à examiner ; l’analyse aide à comprendre ce qui s’y joue.
La présentation doit rester sobre : titres explicites, unités visibles, périodes comparables et seuils clairement définis. Les outils numériques peuvent automatiser la collecte ou permettre d’explorer les données à différents niveaux. Ils ne garantissent toutefois ni la pertinence des indicateurs ni la qualité de la prise de décision : ces résultats dépendent d’abord de la conception et des échanges autour de l’outil.
Faire vivre le tableau de bord dans le temps
Un audit périodique permet de vérifier si les utilisateurs consultent réellement les informations, si les données sont mises à jour et si les indicateurs correspondent toujours aux priorités. Une mesure sans décision associée peut être supprimée ou repensée ; un nouvel objectif peut justifier l’ajout d’un indicateur.
Le tableau gagne aussi à soutenir des échanges réguliers entre responsables. Il peut aider à partager les priorités, à expliquer les arbitrages et à ajuster les actions sans attendre le bilan annuel. Sa pertinence se mesure à sa capacité à éclairer le prochain pas, pas au nombre de chiffres affichés.
Questions fréquentes sur le tableau de bord en gestion
Quelle est la différence entre un tableau de bord et un reporting ?
Le reporting présente régulièrement des données ou des résultats. Le tableau de bord sélectionne et organise les informations utiles au pilotage, en les reliant à des objectifs et à des décisions possibles. Les deux outils peuvent se compléter.
Combien d’indicateurs faut-il intégrer dans un tableau de bord ?
Il n’existe pas de nombre universel. Il convient de retenir un ensemble restreint d’indicateurs couvrant les objectifs essentiels, compréhensibles par leurs utilisateurs et associés à des leviers d’action. Un tableau trop chargé rend les priorités moins visibles.
Qui doit participer à la conception du tableau de bord ?
Les décideurs qui s’appuieront sur l’outil et les équipes qui agiront sur les résultats doivent être associés. Leur participation aide à choisir des mesures pertinentes, à clarifier leur interprétation et à favoriser leur appropriation.
À quelle fréquence faut-il mettre à jour un tableau de bord ?
La fréquence dépend du rythme des décisions et de la disponibilité des données. Un suivi opérationnel peut nécessiter des mises à jour rapprochées, tandis qu’un objectif stratégique se lit souvent sur une période plus longue. L’essentiel est de disposer d’informations suffisamment fiables et récentes pour agir.