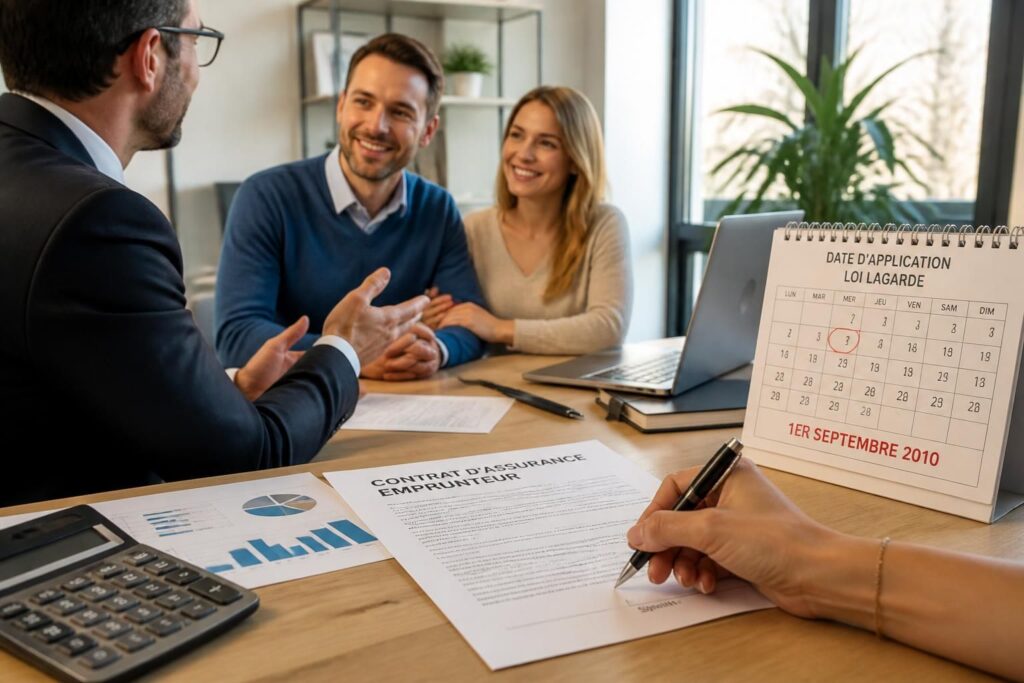
Depuis 2010, la Loi Lagarde a changé l’équilibre du marché du crédit immobilier. Jusqu’alors, la banque imposait souvent son contrat d’assurance emprunteur, avec peu de marge de négociation pour l’acheteur. La réforme a introduit une rupture nette : l’emprunteur peut choisir une assurance externe, à condition que les garanties soient au moins équivalentes. Cette liberté a installé un véritable droit de substitution au moment de la souscription, puis a ouvert la voie à d’autres réformes qui ont facilité la résiliation assurance au fil du temps.
Pour les ménages qui signent un prêt immobilier, l’enjeu reste concret : comprendre la date d’application, les principales mesures et les effets réels sur le taux assurance. Entre la Fiche Standardisée d’Information, le contrôle de l’équivalence des garanties et la liberté de comparer les offres, la réforme a renforcé la protection emprunteur sans supprimer les exigences de la banque. Le sujet mérite d’être lu avec méthode, car une assurance de prêt peut peser lourd dans le coût global d’un financement.
En bref
- Date d’application : la loi a été promulguée le 1er juillet 2010 et appliquée à partir du 1er septembre 2010.
- Elle permet de refuser l’assurance groupe de la banque au profit d’un contrat externe.
- Le seul critère légitime de refus reste l’absence d’équivalence des garanties.
- La banque doit remettre une fiche d’information claire dès la première simulation de prêt.
- La réforme a préparé le terrain à la loi Hamon puis à la loi Lemoine, qui ont élargi la liberté de changement.
Loi Lagarde assurance emprunteur : date d’application et portée réelle
La Loi Lagarde est liée à la réforme du crédit à la consommation et du crédit immobilier, mais c’est surtout sur l’assurance emprunteur qu’elle a laissé une empreinte durable. Adoptée en 2010, elle est entrée en application le 1er septembre 2010 pour l’essentiel des règles relatives au choix de l’assurance de prêt. Cette date compte, car elle marque le moment où le client n’est plus enfermé dans le contrat maison de la banque.
Avant cela, l’assurance était fréquemment couplée au crédit, ce qui réduisait la concurrence. La réforme a donc introduit un mécanisme simple à comprendre : si un contrat externe présente des garanties comparables, la banque ne peut pas imposer son propre produit. Pour un couple fictif comme Claire et Mehdi, qui finance sa résidence principale, cette règle change tout : le coût total du financement peut être mieux maîtrisé, sans renoncer à la couverture exigée.
Ce que la loi a réellement changé au moment de la signature
La principale avancée tient au droit de substitution dès la demande de prêt. Concrètement, l’emprunteur peut présenter une assurance individuelle à la place de l’assurance groupe de la banque. L’établissement prêteur ne peut s’y opposer que si le niveau de garantie n’est pas équivalent. Cette notion d’équivalence des garanties est centrale : elle ne signifie pas que les contrats doivent être identiques, mais qu’ils doivent couvrir les mêmes risques essentiels.
Autre point fort : la banque doit motiver tout refus par écrit. Ce formalisme protège le consommateur et limite les réponses floues. Dans la pratique, cette exigence rend les échanges plus transparents et aide à comparer les offres sans confusion inutile.
Les principales mesures de la loi Lagarde sur l’assurance de prêt
Les principales mesures de la réforme se lisent à travers trois axes : liberté de choix, information renforcée et protection contre les pratiques de vente liées. C’est ce triptyque qui a transformé le marché. À partir de là, les assurés ont pu regarder le taux assurance non plus comme une donnée imposée, mais comme un paramètre négociable du coût du crédit.
| Mesure | Effet concret pour l’emprunteur | Point de vigilance |
|---|---|---|
| Choix libre de l’assurance | Possibilité de souscrire un contrat externe | Garanties au moins équivalentes à celles de la banque |
| Fiche Standardisée d’Information | Lecture plus claire des garanties, exclusions et délais | Comparer les mêmes critères d’un contrat à l’autre |
| Refus encadré | La banque doit justifier un rejet par écrit | Le seul motif recevable est l’absence d’équivalence |
| Interdiction des contreparties abusives | Pas de hausse de taux ou de frais imposés pour accepter une délégation | Vérifier le coût global du prêt |
Cette architecture est particulièrement utile dans les dossiers où le profil de l’emprunteur est favorable. Un salarié jeune et non-fumeur, par exemple, peut souvent trouver un contrat externe plus compétitif que l’offre standardisée de la banque. À l’inverse, certains profils plus sensibles à la santé peuvent rencontrer une surprime en assurance emprunteur, ce qui rend la comparaison encore plus stratégique.
La fiche d’information : un outil souvent sous-estimé
La Fiche Standardisée d’Information, parfois abrégée FSI, résume les garanties proposées, les délais de carence et les franchises. Le délai réflexion s’en trouve renforcé, car le client dispose d’une base de lecture homogène pour arbitrer entre plusieurs contrats. En pratique, cette fiche permet de distinguer les couvertures utiles des options accessoires.
Ce document joue aussi un rôle pédagogique. Beaucoup d’emprunteurs découvrent à cette occasion la différence entre décès, invalidité, incapacité temporaire de travail ou perte d’emploi. Mieux informé, le client signe moins vite, mais signe mieux.
Assurance groupe ou contrat individuel : pourquoi la concurrence a changé la donne
Avant 2010, la banque proposait le plus souvent une assurance groupe, c’est-à-dire un contrat collectif mutualisé entre plusieurs profils d’emprunteurs. Ce modèle simplifie la gestion, mais il gomme les différences individuelles. En pratique, un profil peu risqué peut payer davantage que nécessaire, tandis qu’un autre supporte une tarification renforcée.
La loi a ouvert la porte au contrat individuel, aussi appelé délégation d’assurance. Cette mise en concurrence a eu un effet mécanique : les consommateurs ont commencé à comparer, et le marché s’est ajusté. Dans un contexte de hausse du pouvoir d’achat sous pression, le sujet n’est pas anecdotique ; quelques dizaines d’euros par mois peuvent peser fortement sur la durée totale d’un prêt immobilier.
Le bon réflexe consiste à comparer trois critères
- Les garanties : décès, invalidité, incapacité, parfois perte d’emploi.
- Le tarif : le coût de l’assurance sur la durée complète du prêt.
- Les conditions de mise en jeu : franchise, carence, exclusions, formalités.
Comparer uniquement le prix serait trompeur. Un contrat peu cher peut masquer une couverture plus étroite, tandis qu’une formule plus stable peut mieux sécuriser le projet. La lecture d’ensemble reste donc la bonne méthode.
Pour approfondir les mécanismes de comparaison, un détour par les usages de résiliation et les logiques de marché peut être utile, notamment via les repères publics publiés sur Finance Baromètre. Les règles ont évolué depuis 2010, mais la logique reste la même : plus la concurrence est lisible, plus l’emprunteur garde la main.
Loi Lagarde, loi Hamon et loi Lemoine : une continuité de droits
La loi Lagarde n’a pas mis fin à l’histoire ; elle l’a lancée. La loi Hamon, entrée en vigueur en 2014, a permis de changer d’assurance pendant la première année du contrat. Puis la loi Lemoine, applicable depuis 2022, a ouvert la voie à une résiliation assurance à tout moment, sans frais ni pénalités, à condition de respecter l’équivalence des garanties. En 2026, cet enchaînement forme un bloc cohérent pour l’emprunteur.
Cette progression explique pourquoi la loi Lagarde reste citée : elle a posé le principe fondateur. Sans elle, les réformes suivantes n’auraient pas eu le même terrain d’appui. C’est un peu le socle discret d’un édifice devenu plus lisible pour les particuliers.
Ce qui distingue la loi Lagarde des réformes suivantes
La loi Lagarde agit au moment de la souscription du crédit. Elle concerne donc le dossier initial, pas les contrats déjà en cours. Les textes postérieurs ont élargi le droit de changer d’assurance après la signature, ce qui est décisif pour les ménages qui souhaitent renégocier leur budget.
Autrement dit, la logique s’est déplacée du simple choix initial vers un pilotage plus dynamique du contrat. Le consommateur n’est plus captif du premier engagement ; il peut suivre l’évolution de son profil, de son état de santé ou de son projet de vie.
Crédit à la consommation, surendettement et autres volets de la réforme Lagarde
La loi ne se limite pas à l’assurance de prêt immobilier. Elle a aussi renforcé la protection dans le crédit à la consommation, avec un délai réflexion porté de 7 à 14 jours pour la rétractation, ainsi qu’un encadrement plus strict du crédit renouvelable. Cette dimension compte, car elle montre que le texte visait un ensemble plus large : mieux informer, prévenir les excès et limiter les situations à risque.
Elle a également modifié le traitement du surendettement : délais de procédure raccourcis, durée de certains plans réduite et accès élargi à la procédure pour les propriétaires. Dans les dossiers fragiles, cette approche a compté autant que la réforme de l’assurance, car la solidité d’un financement dépend aussi de la capacité à traverser un accident de parcours.
Pourquoi cette logique reste utile aujourd’hui
En 2026, les ménages arbitrent souvent entre mensualité, sécurité et flexibilité. Les textes issus de la réforme Lagarde ont justement introduit un cadre où la transparence devient un levier de décision. Le lecteur qui suit ces règles peut mieux anticiper les coûts cachés et éviter les mauvaises surprises au moment de signer.
Ce cadre demeure d’actualité parce qu’il repose sur une idée simple : un contrat de crédit doit être lisible avant d’être engageant. Et cette lisibilité change la qualité du choix.
Les étapes pratiques pour utiliser le droit de substitution
Le droit de substitution ne se résume pas à choisir un autre assureur ; il demande une méthode. Une approche ordonnée évite les refus inutiles et fluidifie le dossier. Pour un couple qui cherche à alléger le coût global du crédit, quelques réflexes suffisent à sécuriser la démarche.
- Demander la Fiche Standardisée d’Information dès la simulation.
- Comparer les garanties, pas seulement le prix affiché.
- Vérifier les délais de carence et de franchise.
- Fournir à la banque les conditions générales du nouveau contrat et le certificat d’adhésion.
- Exiger un refus écrit si la banque conteste la délégation.
En cas de contestation, le motif recevable doit rester strictement limité à l’absence d’équivalence des garanties. La banque ne peut pas compenser un refus par un relèvement du taux du prêt ou par des frais supplémentaires. Ce point protège directement le consommateur contre les effets de bord commerciaux.
Pour un aperçu complémentaire des sujets voisins, les articles dédiés aux mécanismes d’assurance et de mise en concurrence restent utiles, notamment les ressources sur les obligations d’information en assurance. Ces repères aident à distinguer les droits liés à la souscription de ceux liés à la résiliation.
Questions fréquentes sur la loi Lagarde et l’assurance emprunteur
Les demandes reviennent souvent au moment de signer un crédit. Voici les réponses les plus utiles pour éviter les confusions et avancer sereinement.
Quelle est la date d’application de la loi Lagarde ?
La loi a été promulguée le 1er juillet 2010, puis appliquée pour l’essentiel à partir du 1er septembre 2010 concernant l’assurance emprunteur. Cette date marque l’ouverture du marché à la délégation d’assurance lors de la souscription du prêt.
Peut-on refuser l’assurance emprunteur proposée par la banque ?
Oui, à condition de choisir un contrat externe offrant des garanties au moins équivalentes à celles exigées par la banque. Le refus ne peut être justifié que par une non-équivalence réelle des garanties.
La loi Lagarde permet-elle de changer une assurance de prêt en cours ?
Non, la loi Lagarde concerne surtout la souscription initiale. Pour les contrats déjà signés, ce sont la loi Hamon puis la loi Lemoine qui ont élargi les possibilités de changement et de résiliation.
La banque peut-elle augmenter le taux du crédit si l’assurance n’est pas celle qu’elle propose ?
Non, la banque ne peut pas sanctionner le choix d’une assurance externe par une hausse de taux ou par des frais imposés. Le choix de l’emprunteur doit rester libre dès lors que les garanties sont équivalentes.
La loi Lagarde est-elle toujours utile en 2026 ?
Oui, car elle reste le texte fondateur de la liberté de choix en assurance emprunteur. Les lois postérieures l’ont complétée, mais son rôle dans la protection des emprunteurs demeure central.
Nadia Belkacem